相关系数矩阵能“检测”多重共线性吗?
在实证研究中,解释变量的相关系数矩阵常被视为是一种“检测”多重共线性的工具。在应用上通常是这样:当存在大于某一数值(如0.7)的相关系数时,表明解释变量间存在近似多重共线性问题,因此解释变量不易同时放入回归模型中;当所有的相关系数都较小时,则不存在多重共线性问题,因此解释变量可以都放入回归模型中。
事实上,相关系数矩阵只能提供多重共线性存在的证据,而不能提供多重共线性不存在的证据:当存在较大的相关系数时,近似多重共线性可能存在;当所有相关系数都较小时,不代表不存在多重共线性问题。原理很简单:多重共线性是一个多变量问题,而相关系数只能反映两变量间的线性相关关系,局部相关性不强不代表全局相关性不强。
举个例子,令\(u_1,…,u_{12}\)为12个独立同分布的随机变量,定义如下\(x_1,…,x_6\):$$\begin{array}{l}
x_1 = u_1+u_2+u_3+u_4 \\
x_2 = u_4+u_5+u_6+u_7 \\
x_3 = u_7+u_8+u_9+u_{10} \\
x_4 = u_1+u_{10}+u_{11}+u_{12} \\
x_5 = u_2-u_5+u_8-u_{11}\\
x_6 = u_3-u_6+u_9-u_{12}\\
\end{array}$$显然,这6个变量两两之间的相关系数要么为0,要么为0.25或-0.25。如果从相关系数矩阵来看,这6个变量是不存在多重共线性的。但是,容易验证:$$x_1-x_2+x_3-x_4-x_5-x_6=0$$所以,事实上这6个变量是完全共线的😥。
我们可以利用EViews来模拟上面的例子,代码如下:
wfcreate u 6666    '样本量设为6666
string u
rndseed 123456
for !i = 1 to 12   '生成12个独立的N(0,1)变量并抽样
    u = "u"+@str(!i)
    series {u} = nrnd
next
'生成6个解释变量
series x1 = u1+u2+u3+u4
series x2 = u4+u5+u6+u7
series x3 = u7+u8+u9+u10
series x4 = u1+u10+u11+u12
series x5 = u2-u5+u8-u11
series x6 = u3-u6+u9-u12
group x x1 x2 x3 x4 x5 x6
'生成相关系数矩阵
x.cov(outfmt=single) corr
'生成被解释变量并做回归
series y = nrnd
equation eq1.ls y c x1 x2 x3 x4 x5 x6
输出的相关系数矩阵为:
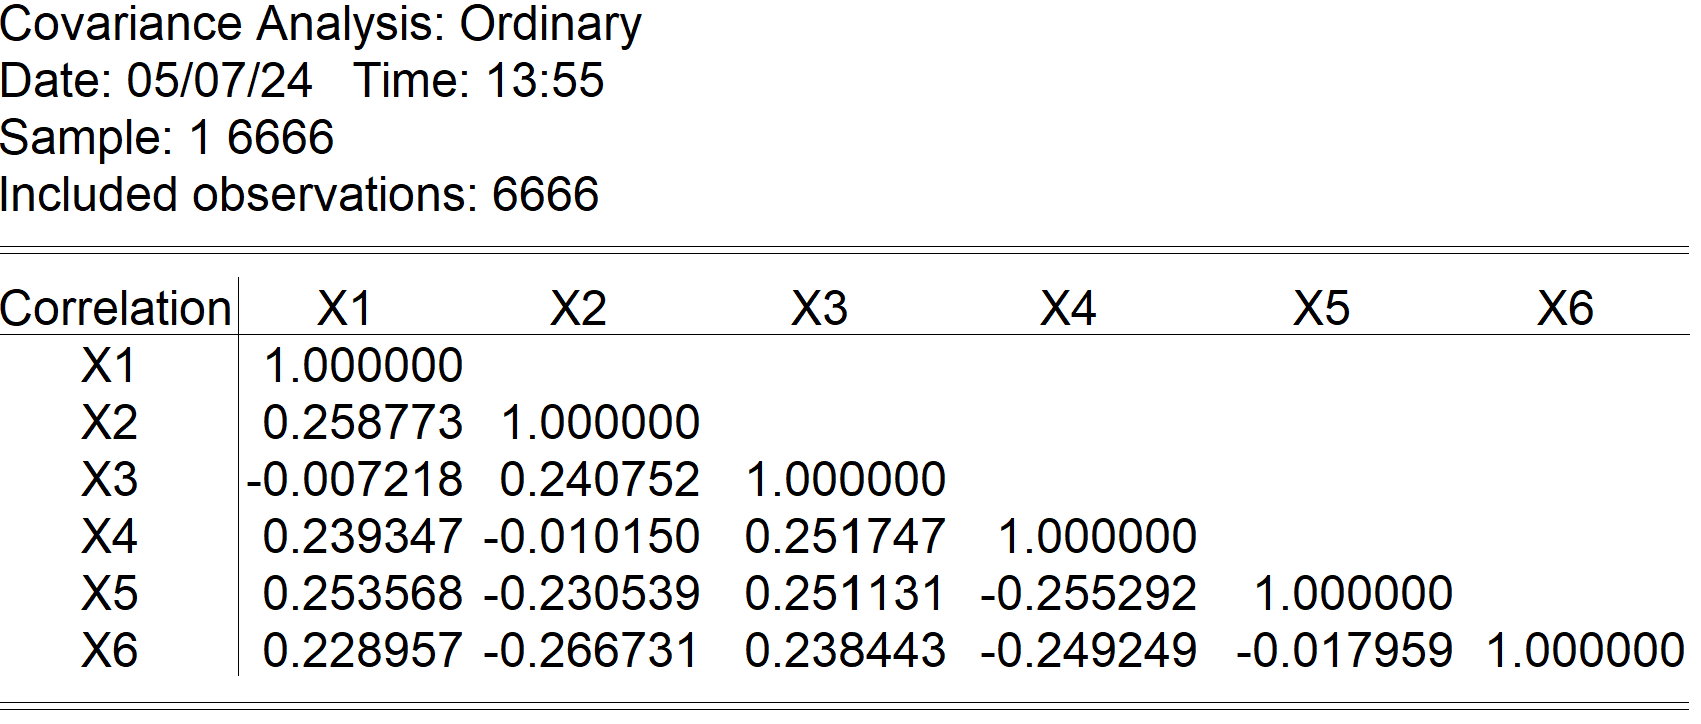
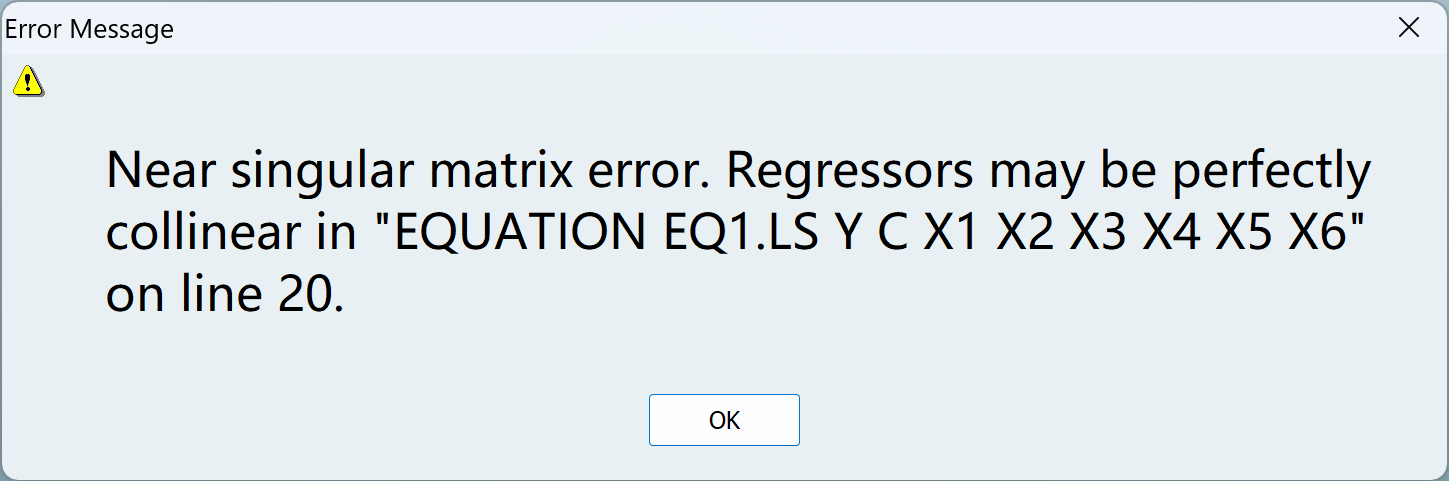
可以看到,所有的相关系数都不大。但是,当我们进行回归时,EViews会提示解释变量间存在完全多重共线性:


- 版权声明:本作品使用知识共享(Creative Commons)的署名-非商业性使用-禁止演绎 4.0 国际许可协议。非商业转载请注明出处(作者及原文链接),商业转载请联系作者获得授权。
北京 海淀
13.9℃ 
博文+教程
阅读
给站长留言