GARCH类模型
前面你已经学到了如何建立并估计一个GARCH模型,以及如何进行相应的诊断检验和预测等内容。接下来,我将介绍几个GARCH模型的衍生品,我把它们统称为GARCH类模型,由于它们的建模方式与GARCH模型差别不大,我将主要介绍如何用代码实现建模和估计。
ARCH-M模型
ARCH-M中的M,指的是Mean,均值方程之意。把\(\sigma_t^2\)或其某种函数形式当作一个解释变量放入均值方程中,就形成了一个ARCH-M模型。例如,$$r_t = \theta_0 + \theta_1r_{t-1} + \gamma f(\sigma_t^2) + u_t $$ $$\sigma_t^2 = \omega + \alpha u_{t-1}^2 + \beta \sigma_{t-1}^2 $$ 在EViews中,\(f(\sigma_t^2)\)可以设为\(\sigma_t\)、\(\sigma_t^2\)或\(\log(\sigma_t^2)\),它们对应arch命令的可选参数archm分别等于sd、var或log的情形,例如:
eq1.arch(archm=sd) dlog(spx) c ar(1)           '令波动率为解释变量
eq1.arch(archm=var) dlog(spx) c ar(1)          '令方程为解释变量
eq1.arch(archm=log) dlog(spx) c ar(1)          '令方程的对数为解释变量
IGARCH模型
IGARCH,Integrated GARCH之意。对GARCH(p,q)模型,如果约束其方差方程中的ARCH项和GARCH项的系数之和为1,且截距项为0,就得到了IGARCH(p,q)模型:$$\sigma_t^2 = \sum_{i=1}^p\alpha_i u_{t-i}^2 + \sum_{i=1}^q \beta_i \sigma_{t-i}^2 $$ $$\sum_{i=1}^p\alpha_i + \sum_{i=1}^q \beta_i =1 $$
建立并估计IGARCH模型,只需为arch命令加上可选参数integrated,例如:
eq1.arch(1,2,integrated) dlog(spx) c ar(1) 'IGARCH(1,2)TARCH模型
TARCH,Threshold ARCH之意。TARCH模型是基于ARCH模型的扩展,可以用来刻画波动率的杠杆效应。TARCH(p,r)模型的方差方程可以表达为:$$\sigma_t^2 = \omega + \sum_{i=1}^p\alpha_i u_{t-i}^2 + \sum_{i=1}^r \gamma_i u_{t-i}^2I_{t-i}^-$$其中,\(I_{t-i}^-\)是一个虚拟变量,当\(u_{t-i}<0\)时其值取1,否则取0。如果\(\gamma_i>0\),则波动率存在\(i\)阶杠杆效应。在TARCH(p,r)模型中加入GARCH项,可以将TARCH(p,r)模型扩展为TGARCH(p,q,r)模型:$$\sigma_t^2 = \omega + \sum_{i=1}^p\alpha_i u_{t-i}^2 + \sum_{i=1}^q \beta_i \sigma_{t-i}^2 + \sum_{i=1}^r \gamma_i u_{t-i}^2I_{t-i}^-$$
严格来讲,EViews中的TARCH模型并不是文献中的TARCH模型,而是文献中的GJR-GARCH模型,尽管二者很像。文献中的TARCH模型是直接对\(\sigma_t\)建模,而非对\(\sigma_t^2\)建模。
建立并估计TGARCH模型,只需利用arch命令的可选参数thrsh,例如:
eq1.arch(3,2,thrsh=1) dlog(spx) c ar(1) 'TGARCH(3,2,1)代码中,thrsh的作用是设置TGARCH(p,q,r)中的r。
EGARCH模型
EGARCH,Exponential GARCH之意。EGARCH(p,q,r)模型的方差方程可以表达为:$$\log(\sigma_t^2) = \omega + \sum_{i=1}^p\alpha_i |\frac{u_{t-i}}{\sigma_{t-i}}| + \sum_{i=1}^q \beta_i \log(\sigma_{t-i}^2) + \sum_{i=1}^r \gamma_i \frac{u_{t-i}}{\sigma_{t-i}}$$ 如果\(\gamma_i<0\),则波动率存在\(i\)阶杠杆效应。
建立并估计EGARCH模型,只需为arch命令加上可选参数egarch,例如:
eq1.arch(2,1,thrsh=2,egarch) dlog(spx) c ar(1) 'EGARCH(2,1,2)在有egarch存在的情况下,可选参数thrsh只起设置EGARCH(p,q,r)中r的作用。代码执行的结果如下图所示:

注意,表中方差方程的参数是由C(3)、C(4)…表示的,它们对应模型中的哪个参数要看红框部分的模型表达。
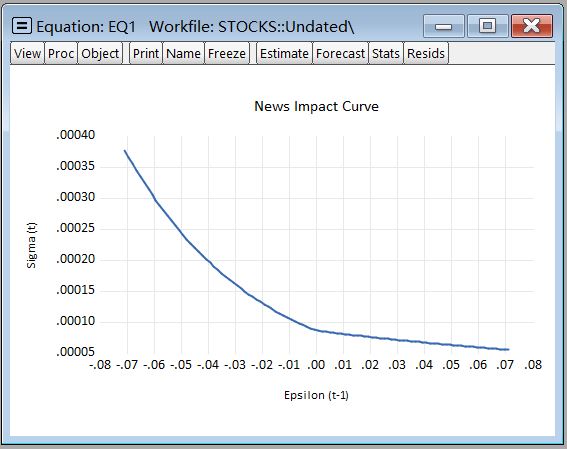
估计完能刻画杠杆效应的GARCH类模型,一个直观展示杠杆效应的工具是消息影响曲线(News Impact Curce),它显示当期的波动率如何受上期的误差影响。在EViews中,通过newsimpact命令可以得到模型的消息影响曲线:
eq1.newsimpact '展示模型的消息影响曲线结果如下:
PARCH模型
PARCH,Power ARCH之意。PARCH(p,q,r)模型的方差方程可以表达为:$$\sigma_t^{\delta} = \omega + \sum_{i=1}^p\alpha_i (|u_{t-i}|-\gamma_{i} u_{t-i})^{\delta} + \sum_{i=1}^q \beta_i \sigma_{t-i}^{\delta} $$ 其中,\(\delta >0\),\(|\gamma_i|\leq 1\),当\(i>r\)时有\(\gamma_{i}=0\),且\(r\leq p\)。如果\(\gamma_i<0\),则波动率存在\(i\)阶杠杆效应。
建立并估计PARCH模型,需为arch命令加上可选参数parch,例如:
eq1.arch(1,0,asy=1,parch) dlog(spx) c ar(1) 'PARCH(1,0,1)其中,可选参数asy用来设置PARCH(p,q,r)中的r。
如你所见,PARCH模型是一个高度非线性的模型,所以,对它很容易出现估计不收敛的情况。此外,和EGARCH模型一样,方差方程的参数在报告的表中也是由C(3)、C(4)…表示的。
命令复习
(.)arch(archm=值):建立ARCH-M模型并估计(.)arch(integrated):建立IGARCH模型并估计(.)arch(thrsh=值):建立TGARCH模型并估计(.)arch(egarch):建立EGARCH模型并估计(.)arch(parch):建立PARCH模型并估计.newsimpact:展示模型的消息影响曲线
[注] ( . )命令表示命令可单独使用,也可跟在对象后使用;.命令表示命令只能跟在对象后使用。
练习
- 重复上面的操作。
- 利用dlog(spx)建立如下模型:均值方程是AR(0)模型;方差方程是EGARCH(1,1,1)模型;误差服从GED;方差方程中加入dlog(vix)的一阶滞后。估计该模型并回答问题:(a) dlog(vix)的一阶滞后是否显著;(b) 波动率是否存在显著的杠杆效应。
- 展示上面EGARCH(1,1,1)模型的消息影响曲线。


- 版权声明:本作品使用知识共享(Creative Commons)的署名-非商业性使用-禁止演绎 4.0 国际许可协议。非商业转载请注明出处(作者及原文链接),商业转载请联系作者获得授权。

给站长留言