协整回归模型
对单位根序列\(y_t\)和\(x_{1t}\),…,\(x_{kt}\),如果它们之间处于一种长期均衡状态,则称它们之间存在协整(cointegration)关系,此时,可以直接使用回归模型:$$y_t = \beta_0 + \beta_1x_{1t} + \cdots +\beta_k x_{kt} + u_t \tag{1}$$ 在模型中,误差是平稳的序列。此时,回归系数的最小二乘估计量是一致的。
如果变量间是不协整的,则上面的模型不可用,因为此时模型中的误差是单位根序列,这会导致最小二乘估计量不一致。更可怕的是,基于它实施的系数显著性检验常常显示\(y_t\)是受解释变量影响的,哪怕它们之间一毛钱关系都没有,这就是所谓的伪回归(spurious regression):没关系也能整出有关系。
协整检验
为了防止中伪回归的招,我们需要检验单位根序列之间是否存在协整关系,这类检验被称为协整检验。如果检验显示协整关系存在,则数据可直接用来建立回归模型,如果检验显示协整关系不存在,则只能用差分到平稳的数据建立回归模型。
在协整检验中,Engle-Granger检验(EG检验)是最早出现的一个。以模型\((1)\)为例,EG检验实际上是利用模型的残差、对\(u_t\)实施的原假设为情形3的ADF检验(见[分析预备]一讲)。当原假设成立时,\(u_t\)是有单位根的,因此协整关系不存在;当原假设被拒绝时,\(u_t\)是平稳的,因此协整关系存在。注意,由于EG检验使用的是残差,这是经估计得到的数据而不是真实的数据\(u_t\),所以,对应ADF检验的临界值与直接使用\(u_t\)进行ADF检验的情形是不同的,这意味着,你在EViews中不能手动调取残差、然后用uroot命令去进行协整检验,因为uroot命令提供的临界值是错的。要实施EG检验,EViews里有单独的命令,但是,我要到下面才能告诉你它是谁、如何用。
另一个常用的协整检验是Phillips-Ouliaris(PO检验),它实际上是利用模型的残差、对\(u_t\)实施的原假设为情形3的Phillips-Perron检验。
协整回归模型
假设现在协整检验已经显示\(y_t\)和\(x_{1t}\),…,\(x_{kt}\)之间是协整的,模型\((1)\)是否就可以直接使用了呢?答案是:基本不能。事实上,模型\((1)\)只能保证最小二乘估计量是一致的,但是,传统的假设检验,如t检验,能不能用就无法保证了。
某些解释变量与\(u_t\)相关,这是所谓的内生性。对平稳数据建立的回归模型,内生性会导致最小二乘估计量不一致。在协整的情形下,内生性不会摧毁最小二乘估计量的一致性,但是,它会使得传统的假设检验失效,这就是“基本不能”的原因。
为了处理可能存在的内生性带来的问题,EViews提供了三种方法:Fully Modified OLS(FMOLS),Dynamic OLS(DOLS)和Canonical Cointegrating Regression(CCR)。不管模型模型\((1)\)是否存在内生性问题,它们都既能一致地估计模型\((1)\)中的回归系数,同时又能保证传统的假设检验可用。这三种方法对应的模型就是三种不同的协整回归(cointegrating regression)模型。
在EViews中,建立并估计一个协整回归模型需要用到cointreg命令。以EViews安装目录下的Example Files\EV13 Manual Data\Chapter 28 – Cointegrating Regression\hamilton_coint.wf1为例,该数据文件中有两个单位根序列lc(个人消费支出的对数)和ly(个人可支配收入的对数),假设我们的目标是估计下面的模型:$$lc = \beta_0 + \gamma t + \beta_1 ly + u_t\tag{2}$$注意,模型中加入了线性趋势项,这是因为lc是一个有明显上升趋势的序列。使用三种协整回归模型的代码如下:
equation eq1           'FMOLS
eq1.cointreg(trend=linear) lc ly
equation eq2           'DOLS
eq2.cointreg(trend=linear,method=dols,lltype=sic) lc ly
equation eq3           'CCR
eq3.cointreg(trend=linear,method=ccr) lc ly代码中,cointreg的可选参数trend等于linear表示在模型中加入线性趋势项,如果令其等于quadratic,会再加入二次趋势项(实际应用中基本不会用到)。注意,截距总是包含在协整回归模型中的,所以,不需要在lc后加c。可选参数method用于选择不同的协整回归模型,如你所见,cointreg默认使用的是FMOLS。对DOLS,还有一个可选参数lltype,事实上,如果令method等于dols,这个参数是必不可少的。DOLS有点像自回归,需要设定一个滞后(lag)阶数,此外还需要设定一个领先(lead)阶数,lltype就是设这两个阶数的。令lltype等于sic,EViews会通过SIC自动设置滞后领先阶数,同理,也可以令其等于aic或hqc,这时,EViews会使用AIC或HQIC。
三种协整回归模型估计的结果大同小异,下面仅以eq1为例:
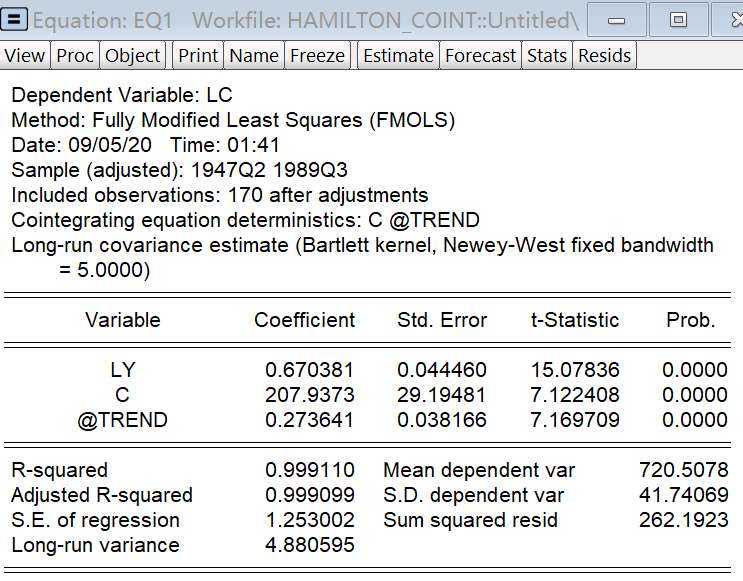
这个表和由命令ls生成的表类似。无论模型\((2)\)有没有内生性问题,表中的t统计量都可以直接使用。有一点需要注意,表最后一栏报告的七个量中,除了最底下的三个,其他都是无意义的。所以,即使你看到一个很高的R方,也不代表你找到了一个解释力很强的模型,因为R方对协整回归模型是没有意义的(请参看[为什么协整回归的R方不可信?])。事实上可以从理论上证明,R方和调整的R方,在样本量趋于无穷大时,它们都会趋于1。
估计完模型后,如果还需要做其他有关模型参数的检验,仍然可以用wald命令。
估计协整回归模型的鼠标操作是,选中workfile后点击主菜单的Quick/Estimate Equation,或先建一个空的equation对象,然后再点击equation对象窗口上方的Estimate按钮,两种方式都会弹出估计模型的窗口,接下来在Method处选COINTREG就能进行协整回归模型的设置并实施估计了。
现在,我可以告诉你怎么做协整检验了,因为在EViews中,做协整检验需要先估计协整回归模型。然鹅,如上所述,做协整检验只需要直接估计模型\((1)\)那样的传统回归模型,根本不需要估计协整回归模型。从建模的逻辑上讲,也应该是先进行协整检验,在确定有协整关系后再进入估计协整回归模型这一步。EViews弄的这个迷之操作,也是跪了。😒
由于协整检验与协整回归模型无关,所以,用哪个协整回归模型的equation对象进行协整检验,结果都是一样的。因此,下面仅介绍基于eq1的协整检验:
eq1.coint(method=eg)               'EG检验
eq1.coint(method=po,bw=neweywest) 'PO检验如代码所示,协整检验是通过coint命令实现的。可选参数method等于eg或po分别对应EG检验或PO检验。如果参数method缺失,EViews会进行默认的协整检验,我不是很推荐使用这个默认选项,原因我就不解释了。EG检验和PO检验是比默认选项更流行的单方程协整检验。对PO检验,我建议加上bw=neweywest,这个设置可以让EViews自动选择PO检验中估计长期方差的带宽参数。两种检验的主要结果如下面两张图所示:
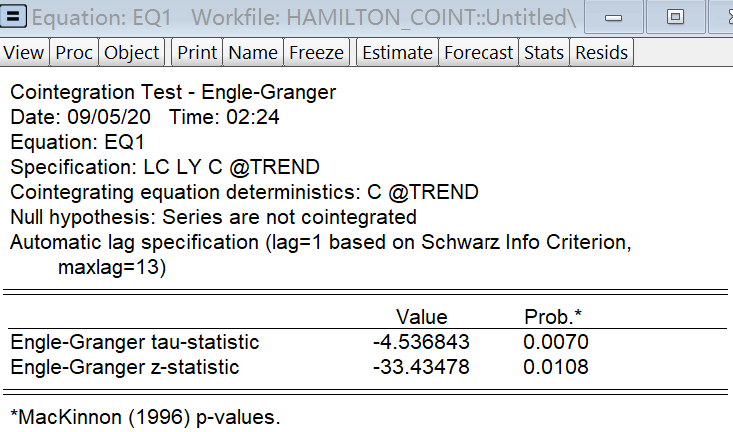
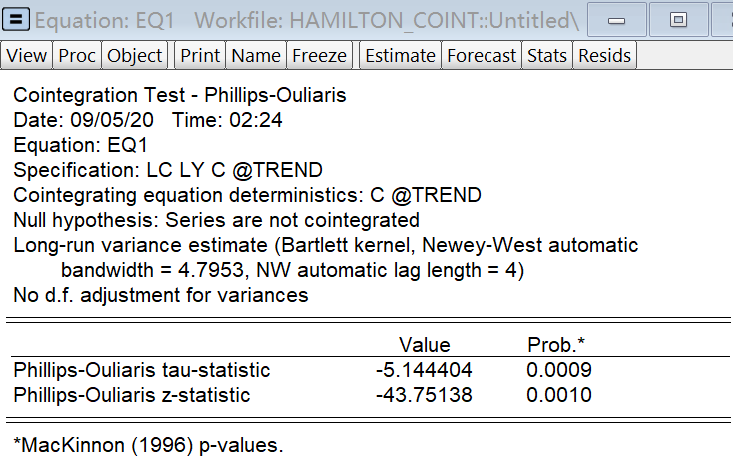
可以看到,EG检验和PO检验都会报告名为tau和z的检验统计量,根据对应的p值可直接判断在某个显著水平上要不要拒绝原假设。再提醒一下,原假设是Series are not cointegrated,别搞岔了。
鼠标模式下进行EG检验或PO检验,可以在估计完任一协整回归模型后,在equation对象窗口左上的View下选Cointegration Tests实现。
命令复习
(.)cointreg:建立协整回归模型并估计.coint:实施协整检验
[注] ( . )命令表示命令可单独使用,也可跟在对象后使用;.命令表示命令只能跟在对象后使用。
练习
- 打开EViews安装目录下的Example Files\EV12 Manual Data\Chapter 01 – Introduction\stocks.wf1,检验Apple的股票月收盘价aapl_close和IBM的股票月收盘价ibm_close之间存不存在协整关系。


- 版权声明:本作品使用知识共享(Creative Commons)的署名-非商业性使用-禁止演绎 4.0 国际许可协议。非商业转载请注明出处(作者及原文链接),商业转载请联系作者获得授权。

smaq: 请教常用的不是迹统计量和最大特征根统计量检验吗?这与您介绍的检验有何差异?
这里介绍的是单方程的协整模型。多方程的协整模型是VECM,在那里常用的协整检验就是你说的这两个。
请教常用的不是迹统计量和最大特征根统计量检验吗?这与您介绍的检验有何差异?