内生性
对线性回归模型,使用最小二乘法并不总是合适的。当模型包含有内生变量(endogenous variable),即和模型误差相关的自变量,则模型存在内生性(endogeneity)问题,对这类模型,最小二乘估计量一般是不一致的。内生性产生有四种主要的途径:模型遗漏了重要的自变量;因变量和某些自变量互为因果;存在样本选择(sample selection)问题;某些自变量存在测量误差。
工具变量
要一致估计存在内生性问题的线性回归模型,可以利用工具变量(instrumental variable)。工具变量是指满足工具变量相关性和工具变量外生性的变量。简单来说,工具变量相关性指工具变量与内生变量相关,而工具变量外生性指工具变量与模型误差不相关。更严格的定义可参见Stock和Watson写的《Introduction to Econometrics》,一本很好的计量入门教程。当模型只有一个内生变量时,例如,$$y = \beta_0 + \beta_1 x_1 + \beta_2 x_2 + \beta_3 x_3 + u$$其中,\(x_1\)是内生变量,即\(Cov(x_1,u)\neq 0\);\(x_2\)和\(x_3\)是外生变量(exogenous variable),即与模型误差\(u\)不相关的变量。如果存在一个有效的工具变量\(z_1\),则工具变量相关性可表达为\(Cov(z_1,x_1)\neq 0\),工具变量外生性可表达为\(Cov(z_1,u)= 0\)。
两阶段最小二乘法
利用工具变量,对存在内生性问题的线性回归模型实施两阶段最小二乘法(TSLS,Two Stage Least Squares)可以获得一致的参数估计量:
- 第一阶段估计:令每个内生变量为因变量,分别对所有的工具变量和外生变量建立带截距的回归模型,进行最小二乘估计得到每个内生变量的拟合值;
- 第二阶段估计:把拟合的内生变量替换原模型中的内生变量,再进行最小二乘估计,得到一致估计量。
注意,TSLS要求工具变量的个数需大于等于内生变量的个数。当工具变量数大于内生变量数时模型参数是过度识别的,当工具变量等于内生变量数时模型参数是恰好识别的,当工具变量数小于内生变量数时模型参数是不能识别的。
在EViews中,实施两阶段最小二乘法的命令是tsls,其用法与ls非常类似。打开EViews安装目录下的Example Files\EV13 Manual Data\Chapter 23 – Instrumental Variables and GMM\sw_cig.wf1,这是上述教材里用到的一个截面数据集。其中,变量packpc是美国不同州的人均香烟购买包数,变量ravgprs是不同州香烟的含税平均价格,变量perinc为州人均收入。Stock和Watson打算估计香烟的需求函数:$$log(packpc_i) = \beta_0 + \beta_1 log(ravgprs_i) + \beta_2 log(perinc_i) + u_i$$这是一个经典的双向因果问题,供给与需求的交互作用使得模型中的log(ravgprs)是内生的。Stock和Watson利用了两个工具变量来估计这一模型:rtaxso(每包香烟的销售税)和rtax(每包香烟的烟草特别税)。以下为实现估计的代码:
equation eq1.tsls(cov=white) log(packpc) c log(ravgprs) log(perinc) @ log(perinc) rtaxso rtax
'tsls后依次跟原回归模型、@符号、所有的外生变量、所有的工具变量
'使用异方差一致的或HAC协方差矩阵,类似ls命令,只需设cov=white或cov=hac
输出的表与普通最小二乘估计输出的表非常类似:
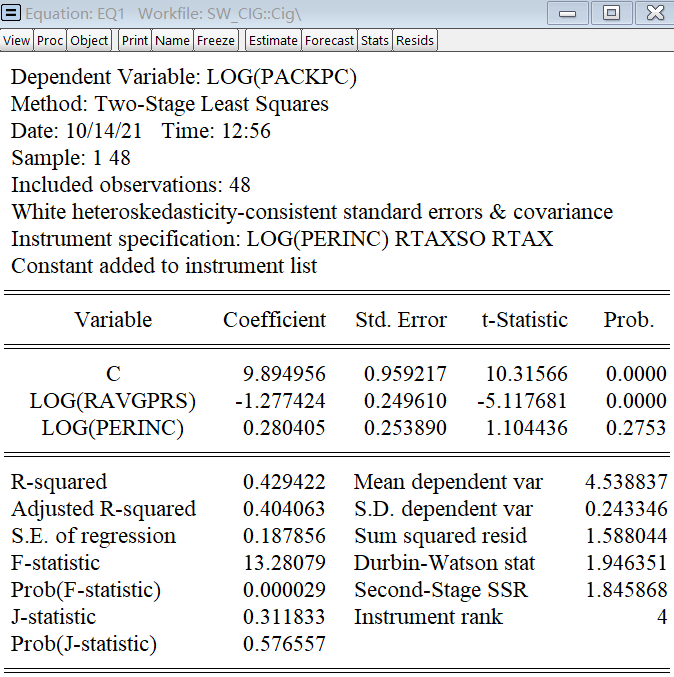
其中,Second-Stage SSR指第二阶段估计的残差平方和;Instrument rank指工具变量矩阵的秩,等于第一阶段估计时模型中回归参数的个数;J-statistic是进行过度识别约束检验的统计量、Prob(J-statistic)是对应检验的p值。表中的其他部分都是之前见过的,在此不再赘述。估计完模型后,对模型参数的假设检验仍可使用wald命令实现。


- 版权声明:本作品使用知识共享(Creative Commons)的署名-非商业性使用-禁止演绎 4.0 国际许可协议。非商业转载请注明出处(作者及原文链接),商业转载请联系作者获得授权。

给站长留言